 RU
 EN

С 1 сентября 2026 года в России официально запущена третья форма национальной валюты – цифровой рубль. Он существует наряду с наличными и безналичными деньгами, один цифровой рубль равен одному обычному. Новая валюта выпускается Банком России и хранится на его платформе, а не на счетах коммерческих банков. К системе уже подключены 12 системно значимых банков, которые занимают более 80% платёжного рынка.
Что такое цифровой рубль и чем отличается от обычных денег
Цифровой рубль – третья форма национальной валюты наряду с наличными и безналичными деньгами. Один цифровой рубль равен одному обычному – курс жёстко привязан, заработать на колебаниях не получится.
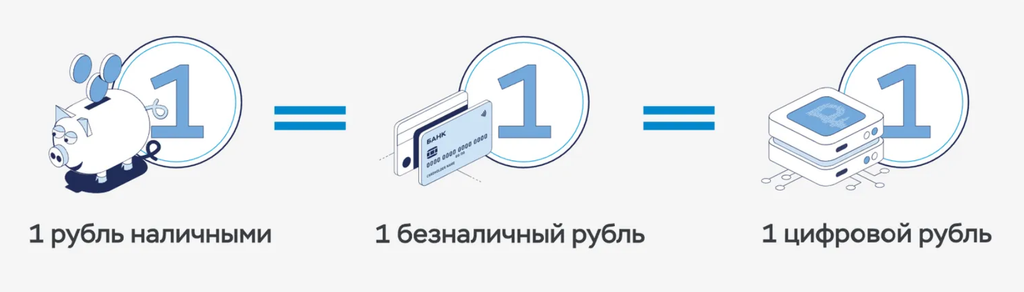
Главное отличие от безналичных денег в том, кто и где хранит средства. Безналичные рубли лежат на счетах в коммерческих банках, и банк выступает посредником между вами и Центробанком. Цифровые рубли хранятся непосредственно на платформе Банка России, а банки лишь обеспечивают доступ к кошельку через свои приложения.
Юристы поясняют так: безналичные деньги на счету – это обязательство банка перед клиентом. Цифровой рубль – самостоятельный актив, которым владелец управляет напрямую. Каждая единица цифровой валюты имеет уникальный код, что делает её похожей на физическую банкноту с серийным номером.
Зачем нужен цифровой рубль
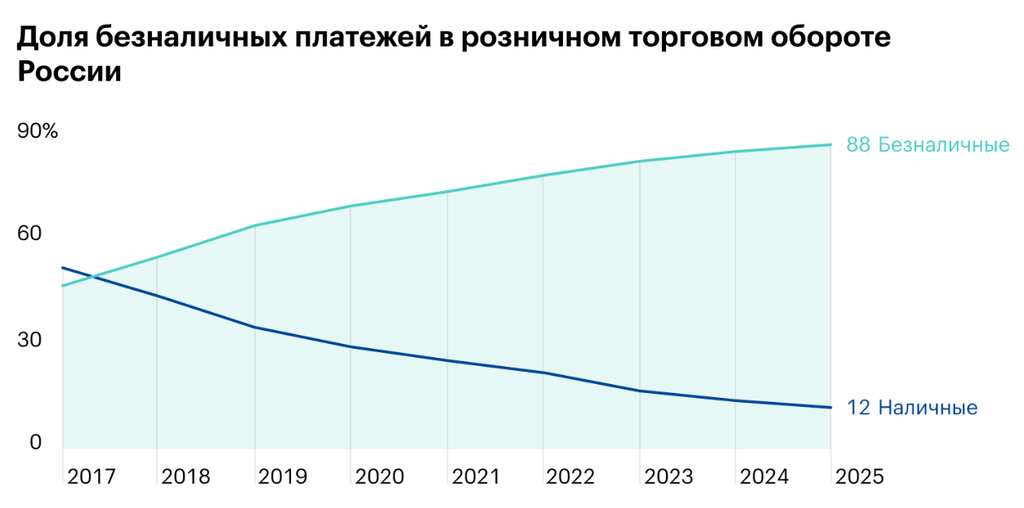
Долгое время центробанки были главными эмитентами денег и контролировали их обращение. Но с ростом безналичных расчётов ситуация изменилась: основную массу денег теперь создают коммерческие банки, и влияние регулятора на этот процесс заметно снизилось.
Параллельно усилился частный финтех. Появились денежные суррогаты, которые работают вообще без участия банков и центробанков. Самым громким примером стал проект Libra от Facebook*, анонсированный летом 2019 года. Компания с аудиторией в миллиарды пользователей планировала запустить собственную валюту для платежей по всему миру. Если бы это получилось, значительная часть глобального денежного оборота оказалась бы вне зоны контроля регуляторов.
Libra в итоге свернули – проект переименовали в Diem, а потом продали банковскому холдингу Silvergate. Но сам сигнал центробанки услышали: если не предложить альтернативу, частные платёжные системы могут перехватить инициативу.
Цифровой рубль – это ответ на оба вызова. Он возвращает центробанку прямой доступ к платёжной инфраструктуре, который был утрачен с ростом безнала и частных валют. И одновременно даёт государству инструмент, который конкурирует с частными цифровыми деньгами – не запретом, а удобством и бесплатностью.
Как открыть кошелёк и начать пользоваться
С 1 сентября 2026 года открыть цифровой кошелёк можно в приложениях 12 системно значимых банков, которые занимают более 80% платёжного рынка:
Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, РСХБ, Юникредит банк, Райффайзенбанк, Совкомбанк, МКБ, Дом.РФ.
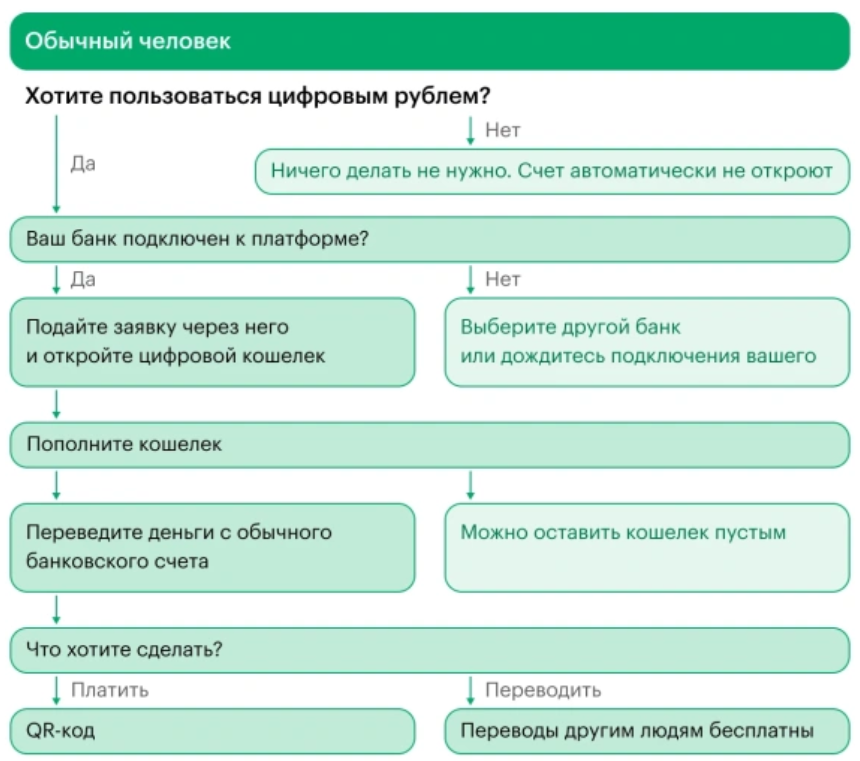
Доступ также получат банки, признанные значимыми на рынке платежных услуг: «Россия», «Санкт-Петербург», «Цифра банк», ТКБ, «Русский стандарт», «Ак Барс банк», «Яндекс банк», «Озон банк» и НКО «Мобильная карта». Всего в процессе подключения находится больше 130 кредитных организаций.
Чтобы открыть кошелёк:
- Зайдите в мобильное приложение банка-участника
- Нажмите на кнопку с логотипом цифрового рубля
- Пройдите идентификацию через «Госуслуги»
- Кошелёк создастся автоматически
Комиссии и платежи: главные преимущества
Для граждан все операции с цифровыми рублями – абсолютно бесплатны, без ограничений по сумме и количеству переводов. Это одно из ключевых преимуществ новой формы валюты.
Для бизнеса цифровой рубль тоже выгоднее эквайринга:
- До конца 2026 года – комиссия 0%
- С 2027 года – 0.3%, но не более 1 500 рублей за операцию
- Для платежей за ЖКУ – 0.2%, но не более 10 рублей
- Переводы между юрлицами – 15 рублей
Для сравнения: стандартный банковский эквайринг обходится бизнесу в 1.5–3%.
Как платить цифровыми рублями:
- Отсканируйте QR-код на кассе через приложение банка.
- В интерфейсе выберите способ оплаты – обычная карта или цифровой рубль.
- Подтвердите платеж.
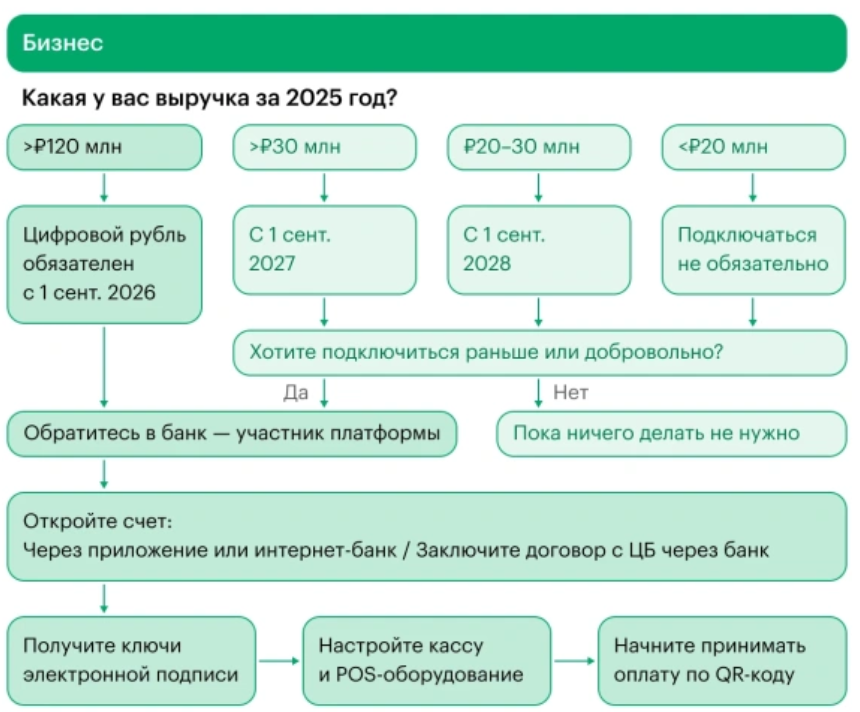
С сентября 2026 года принимать цифровые рубли обязаны торговые сети с годовой выручкой более 120 млн рублей. С сентября 2027 года порог снизят до 30 млн, с сентября 2028 – до 20 млн. Бизнес с выручкой ниже 20 млн подключается добровольно. За отказ принимать цифровой рубль – штраф от 30 до 50 тысяч рублей для организаций.
История внедрения и планы
Цифровой рубль тестировался в пилотном режиме три года – с августа 2023 года. На первом этапе участвовали 13 банков, около 600 граждан и 30 торговых компаний. К маю 2025 года на платформе было открыто уже около 2.5 тысячи кошельков.
Запуск 1 сентября 2026 года – это третий этап массового внедрения. До 2028 года систему сделают доступной для всех участников рынка.
Правовую основу заложил Федеральный закон № 340-ФЗ от 1 августа 2023 года. Закон о массовом внедрении с 1 сентября 2026 года подписан 23 июля 2025 года.
Заключение
Цифровой рубль запущен как третья форма национальной валюты, он дополняет наличные и безналичные деньги, а не заменяет их.
- Для граждан это бесплатные переводы и платежи, защита от банкротства банка и уникальный код каждой денежной единицы.
- Для бизнеса – снижение комиссий за эквайринг до 0,3% против 1,5–3% по картам.
Переход добровольный: никто не заставляет отказываться от привычных карт и вкладов. Главное ограничение – цифровой рубль не приносит процентов и не даёт кэшбэка, это инструмент для расчётов, а не для сбережений. Массовое внедрение продолжится до 2028 года, когда к системе подключатся все банки и торговые компании
